發生什麼:第三批礦機以股票作價,尚待交割
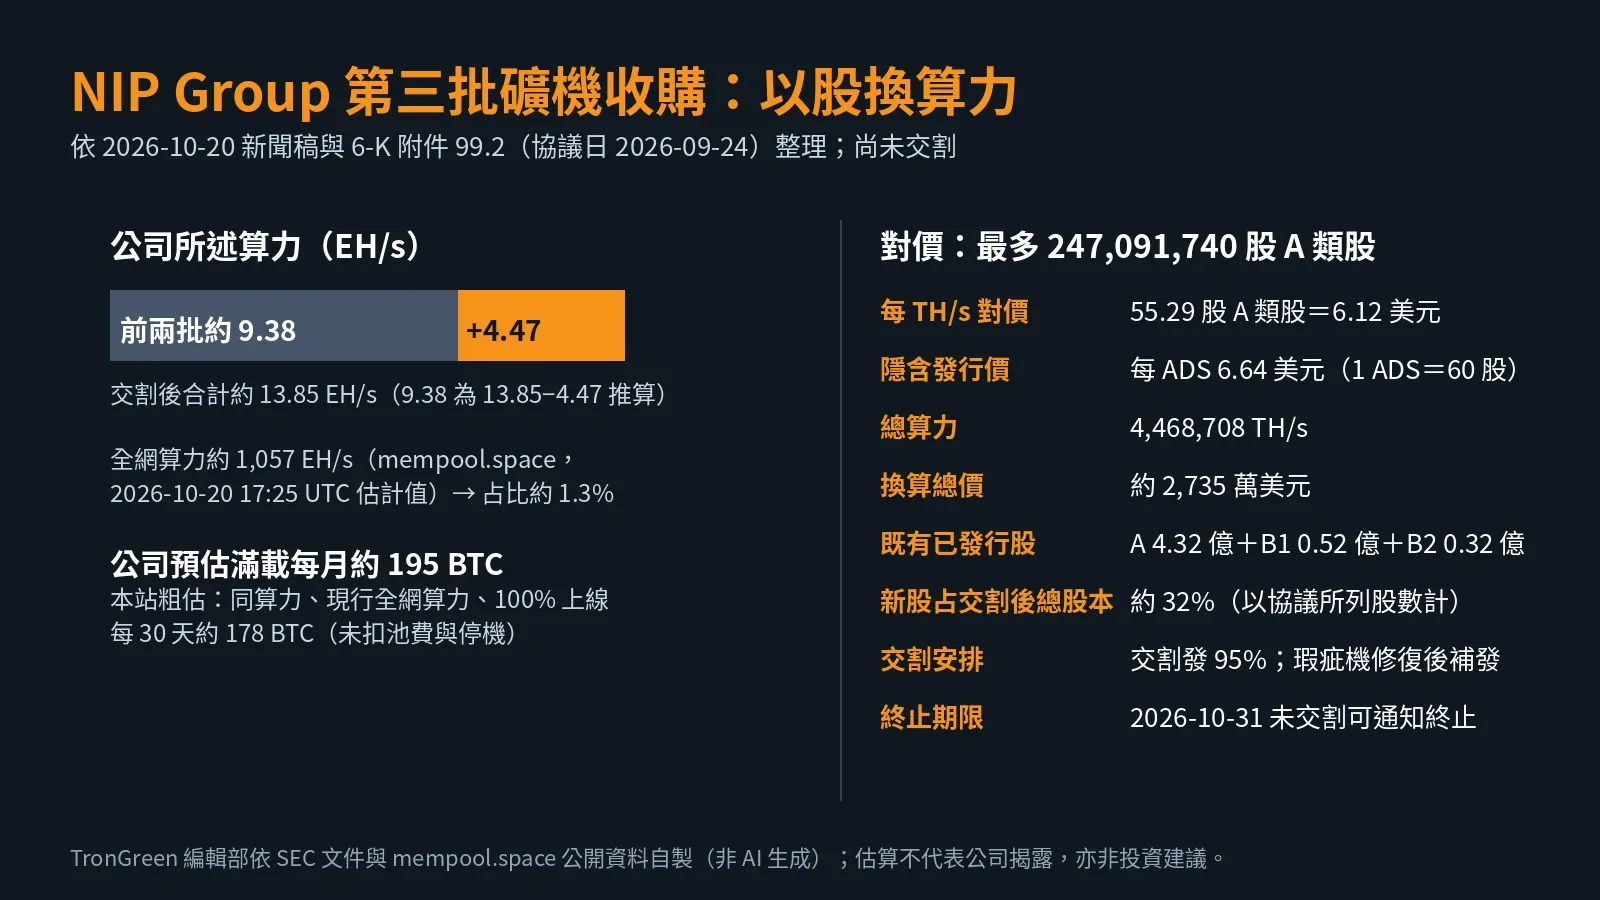
NIP Group 在 2026 年 10 月 20 日美東時間上午 8 點發布新聞稿,並同日向美國證券交易委員會(SEC)提交 6-K 報告。公司表示,已與一批賣方簽署「on-rack」買賣協議,收購已部署在託管場地、正在運轉的比特幣礦機,合計算力約 4.47 EH/s;對價為最多 247,091,740 股 A 類普通股,不支付現金。
公司稱,這是第三批礦機收購,完成後三批合計算力約 13.85 EH/s,滿載時預計每月產出約 195 BTC,但也註明實際產量受全網算力、難度調整與營運因素影響。新聞稿同時寫明,協議日期為 2026 年 9 月 24 日,交割須滿足慣例條件,預計在條件滿足後 10 個營業日內完成,且「不保證交割條件會被滿足或交易會完成」。雙方另簽署第二次修訂的投資人權利協議,涵蓋登記權、鎖定期與治理權。
協議怎麼寫:每 TH/s 6.12 美元、交割先發 95%
6-K 附件 99.2 是協議全文。依定義條款,賣方須共同確保礦機總算力為 4,468,708 T(即每秒兆次雜湊,約 4.47 EH/s);每 T 對價為 55.29 股 A 類普通股,協議並寫明這代表「每 T 6.12 美元」與「每 ADS 6.64 美元」的發行價。依此計算,總價約為 4,468,708 × 6.12 ≈ 2,735 萬美元。
需要注意的是,協議定義條款仍寫「1 ADS 代表 2 股 A 類普通股」,但 NIP Group 已在 2026 年 7 月 6 日把美國存託憑證比例改為 1 ADS 代表 60 股。以 60 股計,6.64 美元除以 60 約為每股 0.1107 美元,再乘以 55.29 股約等於 6.12 美元,與協議的每 T 價格一致;以 2 股計則對不上。本站因此以 60 股的現行比例解讀,但協議文字本身未更新。
交割安排方面,賣方交付礦機時可先取得 95% 的對價股;若有瑕疵機器,修復或更換並經買方驗收後,於 30 個營業日內依實際交付算力比例補發,未補發部分註銷,瑕疵率上限為 5%。交割條件還包括移除礦機的鎖定軟體、韌體限制、遠端控制與礦池帳戶限制,讓買方取得完整控制權。協議另訂 2026 年 10 月 31 日為最後期限,屆時未交割,任一方可書面通知終止。
股本稀釋與算力背景
協議的聲明條款列出,截至 9 月 24 日,NIP Group 已發行 431,520,600 股 A 類、51,546,497 股 B1 類與 31,534,504 股 B2 類普通股,合計約 5.15 億股。若最多 247,091,740 股新股全數發行,約相當於既有 A 類股的 57%,占交割後總股本約 32%。本站只以股數計算,未計入各類股投票權差異或期間其他發行。另外,公司 10 月 16 日的臨時股東會通過把法定股本由 20 億股提高到 100 億股。
背景是,NIP Group 2026 年 1 月 15 日曾公告,第一、二批礦機上線後算力達 9.66 EH/s,預計全部完成後約 11.3 EH/s、每月約 140 BTC。以這次新聞稿的 13.85 EH/s 減去第三批 4.47 EH/s,前兩批約為 9.38 EH/s,低於 1 月所稱的 11.3 EH/s;新聞稿沒有說明差距原因,可能涉及第二批剩餘批次、機器汰換或統計口徑,目前無法判斷。
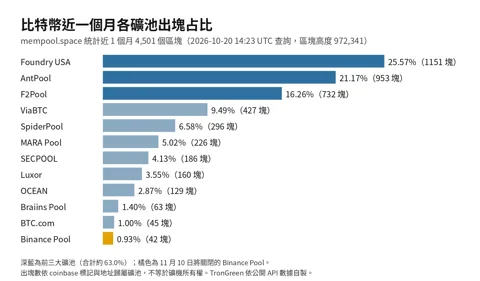
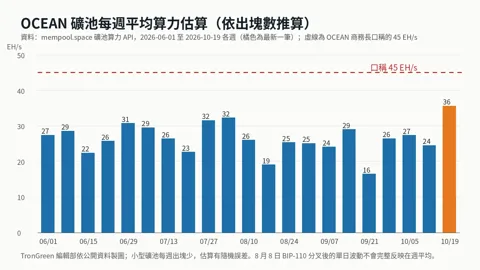
以公開區塊瀏覽器 mempool.space 在 2026 年 10 月 20 日 17:25 UTC 回報的全網算力估計值約 1,057 EH/s 計算,13.85 EH/s 約占全網 1.3%。本站依最近 1,008 個區塊(第 971,351 至 972,358 塊)平均每塊約 3.14 BTC 的獎勵(含手續費),假設 30 天約 4,320 個區塊、礦機 100% 上線且不扣礦池費,粗估每 30 天約 178 BTC,比公司的 195 BTC 低約一成。這是簡化估算,不是公司揭露;全網算力每日波動很大,公司也沒有公布其預估假設。
AI 觀點分析與推論
AI 觀點:便宜的是算力,貴的是股本
我傾向認為,這筆交易的重點不在「又多了 4.47 EH/s」,而在 NIP Group 用什麼換。每 TH/s 約 6.12 美元、而且是已上架運轉的機器,對買方來說省去建廠與等待交貨的時間;但對既有股東而言,取得這批算力的代價是約三成的股權稀釋。若交割時 NIPG 的 ADS 市價高於協議隱含的 6.64 美元,等於公司以折價發股,賣方拿到的股票市值會超過 2,735 萬美元;若市價低於 6.64 美元,則賣方承擔較多價格風險。賣方實際是拿礦機換成上市公司股份,並取得登記權,未來股票何時能賣、會不會形成賣壓,比礦機本身更影響股東。
第二個值得追問的是產量預估。公司在 1 月以 11.3 EH/s 估每月約 140 BTC,相當於每 EH/s 約 12.4 BTC;這次以 13.85 EH/s 估 195 BTC,相當於每 EH/s 約 14.1 BTC,單位算力產量假設反而更高。依本站以 10 月 20 日資料所做的粗估,即使滿載也只有約 178 BTC。若公司沒有說明它用了哪個全網算力、上線率與手續費假設,我會把 195 BTC 視為樂觀上限,而不是營運指引。
會讓我改變判斷的訊號有三個:一是 10 月 31 日前完成交割,且公告實際交付率接近 100%;二是後續月度或季度報告中,實際產量與 13.85 EH/s 相符;三是公司揭露託管成本與電價,證明這批機器在目前難度下仍有正向現金流。若三者都成立,以股換算力就是一筆合理的擴張;若交割延誤或產量明顯低於預估,股東承擔的稀釋就沒有換到對等的產出。
限制與接下來觀察什麼
本文依 NIP Group 自身新聞稿與 SEC 文件撰寫,礦機型號、能效、託管地點與賣方身分在新聞稿中都沒有揭露,協議附件 A 的賣方與產品明細也未在本文引用;4.47 EH/s 與 195 BTC 均為公司說法,尚未有獨立驗證。全網算力為 mempool.space 依區塊推算的估計值,會隨期間與方法不同而變動。本文不提供任何投資建議,也不引用 NIPG 股價。
接下來可觀察:交割是否在 10 月 31 日前完成並另行公告;補發 5% 對價股的實際比例;投資人權利協議中鎖定期的長度與登記聲明何時提交;以及公司下一份營運更新中的實際產量與上線算力。