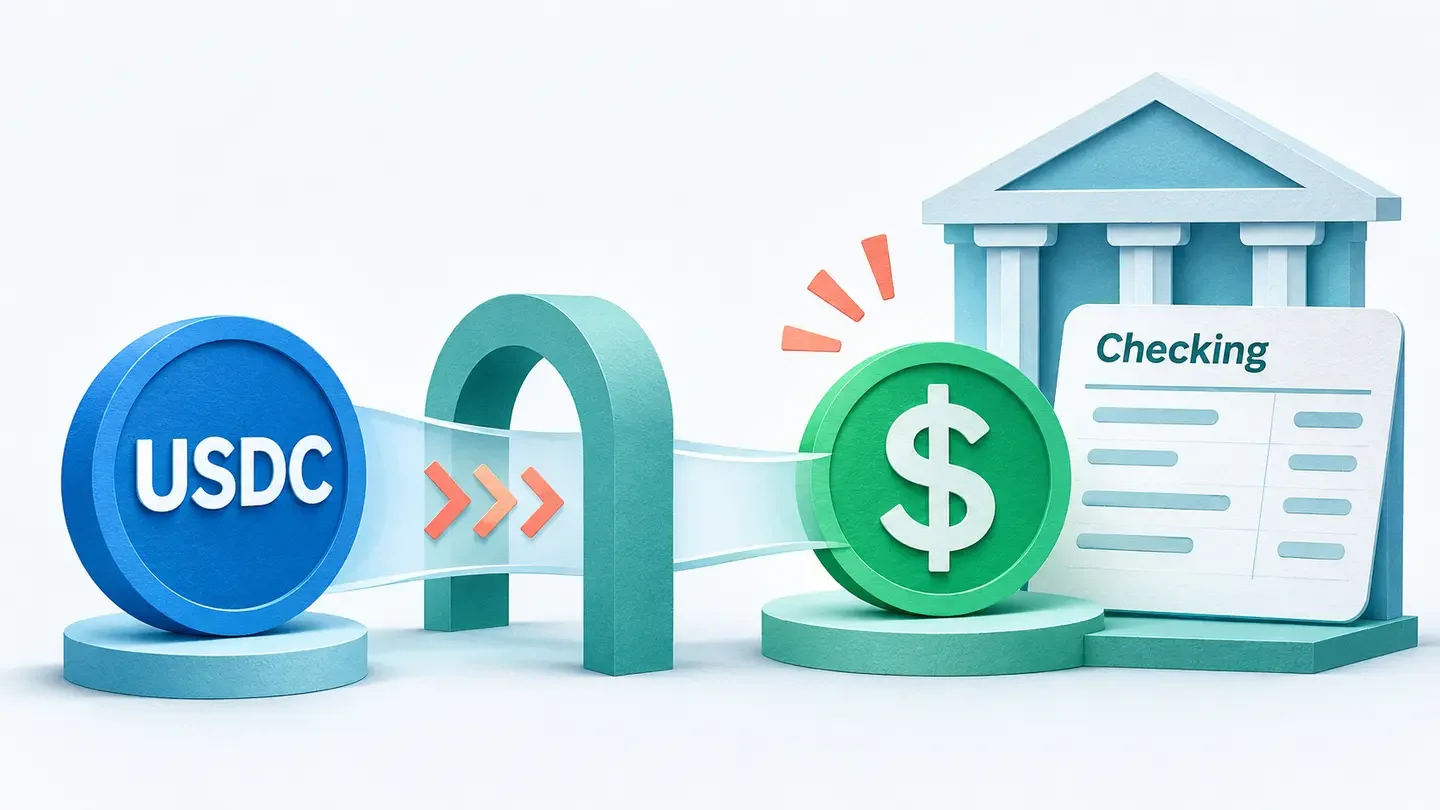
開放的是 USDC 轉美元入金,不是穩定幣存款
OnePay 於 2026 年 10 月 30 日表示,部分美國用戶已可用 USDC 為 Checking 帳戶入金,初期支援 12 條鏈,公告舉例包括 Tempo、Base、Solana 與 Ethereum。其他穩定幣仍屬評估項目,不能據此推定 USDT 已開通。
流程透過 Stripe 的穩定幣基礎設施運作:Bridge 接收代幣、進行合規檢查並換成美元,OnePay 再把美元計入帳戶。用戶不會因此在 Checking 留下一筆 USDC 餘額。公告稱多數情況很快到帳,但也註明時間取決於網路與必要檢查。
本人地址限制,決定這不是一般收款工具
官方客戶條款標示 10 月 5 日生效,這與 10 月 30 日公告日期不同。條款第 3、5 節要求轉出地址由本人擁有及控制,並禁止以此功能接收第三方穩定幣。因此,不能把入金地址直接當作讓客戶或雇主付款的通用地址。
條款第 6 節把完整支援清單放在 App;送錯資產、地址或網路可能永久損失。公告列舉的網路不是完整操作清單,應以帳戶當下顯示為準。
免轉換費不等於等額到帳,提前入帳也有條件
公告主打上線時免轉換費,網路費仍由使用者負擔。條款第 9、10 節則保留費率調整空間,並指出 Bridge 的轉換匯率可能含價差或費用;不能把活動表述延伸成永久零成本或保證一枚換一美元。
第 4 節說明,銀行可能在 Bridge 完成美元結算前先提供 Early Deposit;若後續結算失敗,這筆提前入帳可被沖回。第 10 節並區分保險範圍:穩定幣與 Bridge 在途資金沒有 FDIC/SIPC 保障,美元在目的銀行帳戶可用後,才涉及符合條件及限額的存款保障。
AI 觀點分析與推論
AI 觀點:便利性成立,但不能把入金誤讀為收款
我傾向認為,這項功能最有價值的地方,是讓已有 USDC、且符合資格的個人少切換一個操作介面,而不是創造一個可收任何人付款的新帳戶。若忽略地址所有權限制,即使轉帳技術上成功,使用情境仍可能不符合條款。
真正的比較應是使用者最終拿到多少美元、等待多久,以及遇到檢查或沖回時如何處理,而不只比較鏈上速度。反面情境是:若額外轉帳成本與審查等待吃掉便利性,整合入口未必優於既有出金方式。
後續值得觀察的是開放對象是否擴大、實際到帳體驗及費用揭露是否清楚,以及第三方收款限制有無正式改變。若這些條件改善,我會提高對其日常支付價值的評估;目前仍應把它理解為有限開放的個人入金通道。本稿依當事方公告與條款分析,未實測交易。