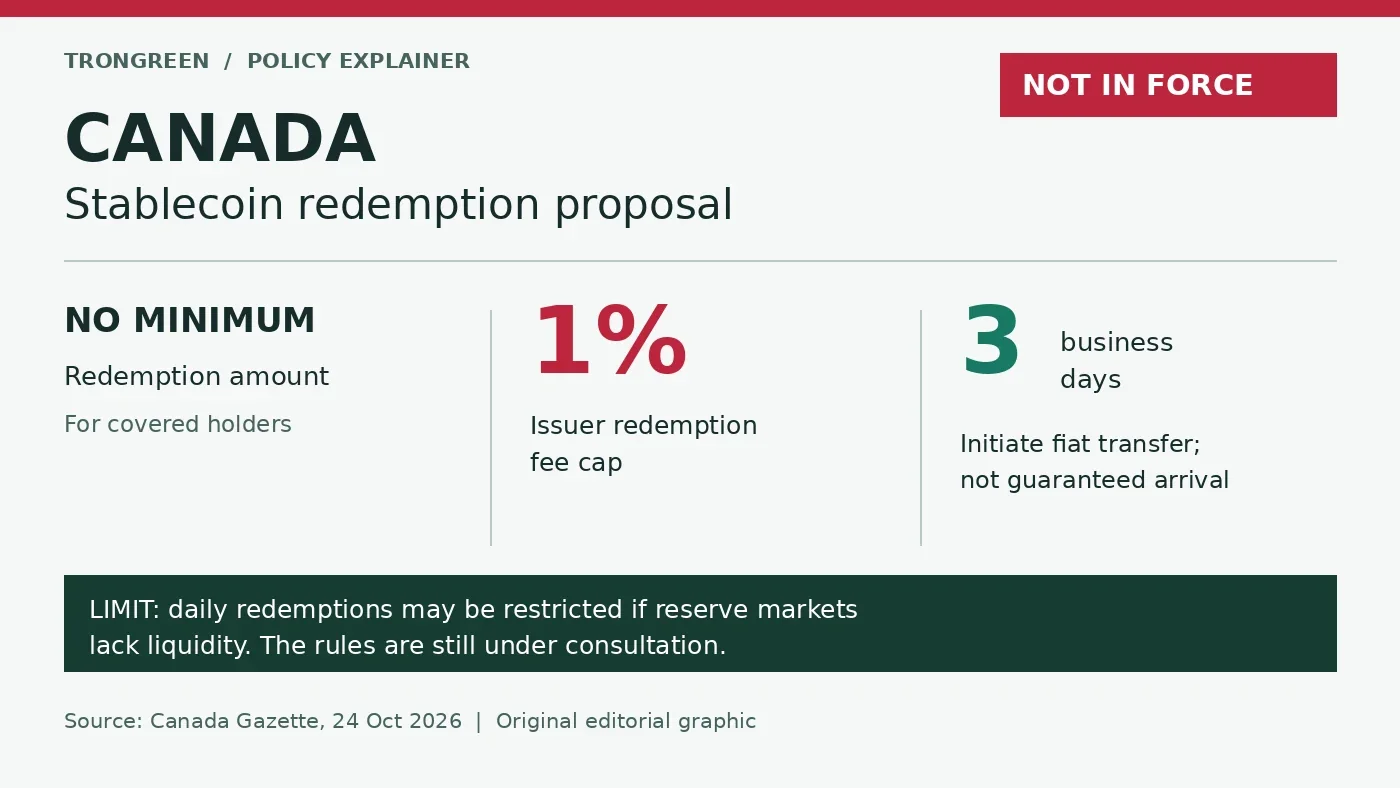
草案把小額贖回納入要求,但還不是現行權利
加拿大公報 2026 年 10 月 24 日刊出 Stablecoin Regulations 草案,開放 60 天徵詢意見。第 15 條擬要求發行人接受適用持有人的贖回請求,不設最低金額,贖回費不得超過贖回額的 1%;開始收費或提高費率,須至少提前七天在網站公告。
影響評估以 2027 年秋季生效為政策目標,仍須完成後續程序,不能視為已生效或確定日期。草案第 3 條對相關購買人的界定,連結到通常居所、總部或主要營業地在加拿大,並非全球持幣人一律取得相同權利。
三個工作日,不是三日內一定收到錢
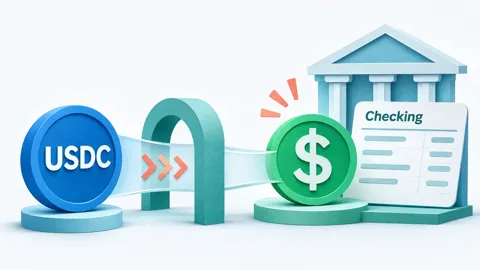
第 15 條列出三個工作日的贖回期限;同頁影響評估說明,這是發行人須完成必要儲備變現並啟動法幣轉帳的時限,不是收款銀行到帳保證。若儲備資產交易市場的流動性短缺,導致無法滿足全部請求,草案允許限制每日贖回額。
適用的是發行活動,不把所有穩定幣變成銀行存款
財政部的框架說明把監管對象定位為向加拿大市場提供法幣支持穩定幣的非金融機構發行人,涵蓋境內與境外業者,不只加元穩定幣。已受審慎監管的銀行、信用合作社等,則不在這套發行人框架的同一範圍內。
框架原本已規劃等值高流動性儲備、公開贖回政策及加拿大央行監督,並區分發行、交易平台與支付服務的監管。財政部亦明示不得將穩定幣宣傳為存款或享有公共存款保險。這次新增的讀者重點,是贖回門檻與處理條件更具體,而非政府替價格或出金作保。
AI 觀點分析與推論
AI 觀點:真正的考驗是小額持有人能不能走完流程
我傾向認為,取消最低金額比 1% 上限更值得觀察。若小額持有人能直接走發行人管道,遇到交易平台報價不利時,就可能多一個比較選項;但上限只是可收費的天花板,不代表實際費率會降到某個水準,更不能推論交易平台買賣或提款費也一併受限。
對發行人而言,小額請求可能增加驗證身分、客服與付款處理成本;對持有人而言,即使有贖回權,仍要看能否符合收款與驗證條件。反面情境是:最低額度取消了,流程卻因難用、速度慢或收款安排受限而缺乏吸引力,市場上的主要退出方式就未必改變。
我會追蹤最終條文是否保留小額贖回安排,以及業者公布的申請步驟、實收費用、到帳時間與限額理由。若小額用戶能在可預期成本下完成贖回,這才會強化我的判斷;若例外成為常態,單看紙面費率上限就會高估保護效果。以上是依草案作的分析,不是對任何幣種或帳戶的法律適用結論。