TronGreen

穩定幣穩定幣監管建議

Circle 建議合資格穩定幣資本折減降至零,尚非 SEC 核准

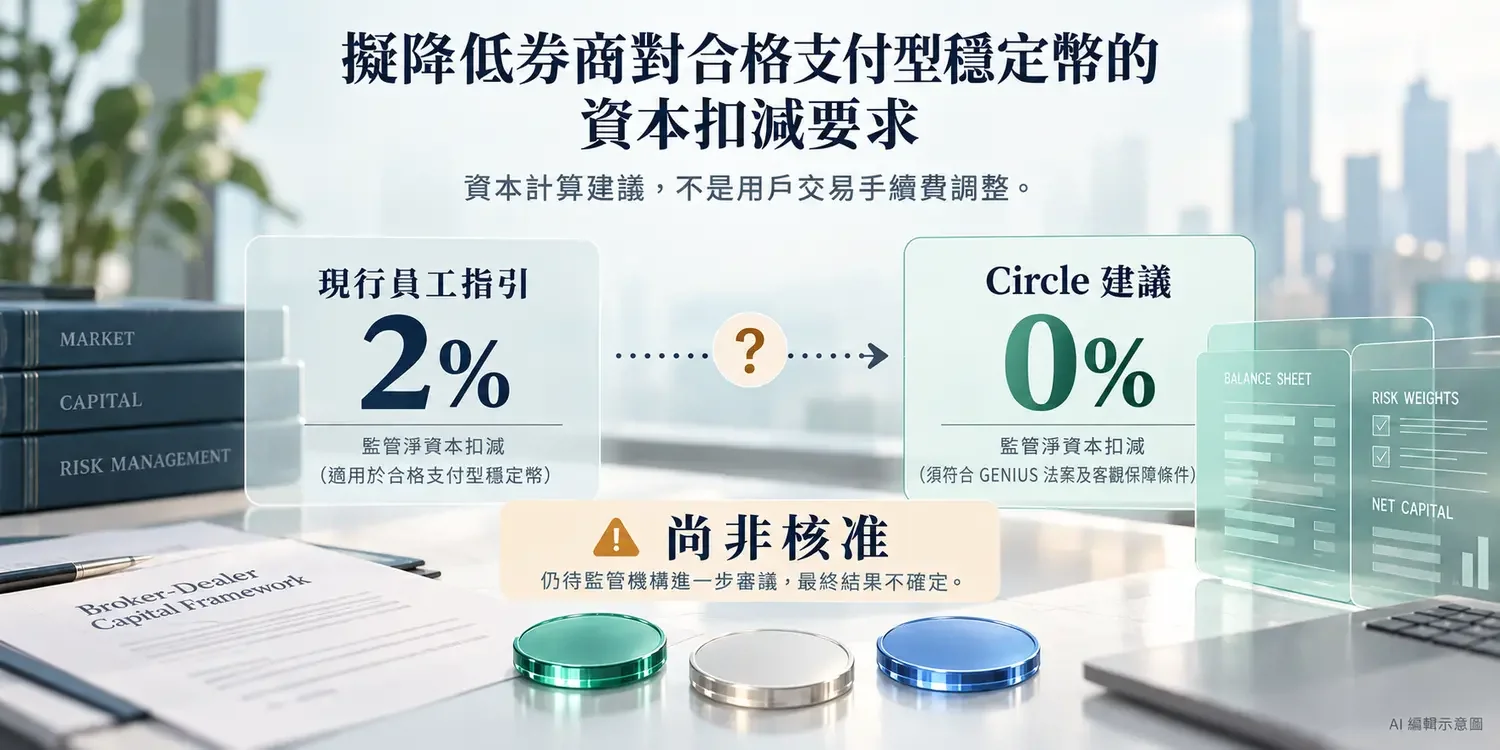
Circle 10 月 28 日說明其 10 月 20 日向 SEC 提交的意見,主張在客觀保障條件下,把符合 GENIUS 法案的支付型穩定幣券商資本折減由 2% 降至零。

AI 編輯示意圖:合資格支付型穩定幣券商淨資本折減,現有員工指引 2% 對照 Circle 建議 0%,醒目標示尚非核准。
AI 生成示意圖:AI 編輯示意圖,非官方文件或現場照片。左側為 SEC 員工 FAQ 對合資格支付型穩定幣自有部位的 2% 淨資本折減;右側為 Circle 附客觀保障條件的零折減建議,不代表已獲核准,也非用戶手續費。

這是公司建議,不是已獲批准;2% 涉及券商自有部位的淨資本計算,不是用戶轉帳或贖回費。

重點摘要

分清公司提議、員工指引與正式規則:零折減仍待監管決定,也不等於穩定幣零風險。

文章目錄

Circle 要求什麼:符合條件才談零折減

Circle 在 2026 年 10 月 28 日公告,說明其 10 月 20 日就 SEC 擬議 Regulation Crypto Assets 提交的意見。公司主張把符合 GENIUS 法案的支付型穩定幣券商資本折減由 2% 降至零,並附客觀保障條件;公告本身並不代表 SEC 採納。

公司也要求釐清合資格支付型穩定幣在擬議 Rule 302(b) 下的現金待遇、美元計價,以及會計與客戶準備金處理。這些是希望監管機關明確化的事項,不能據此宣稱穩定幣已全面等同現金。

目前的 2% 是什麼:不是轉帳費

SEC 交易與市場部 FAQ 的 Q5 於 2026 年 2 月 19 日新增:員工不反對券商將符合定義的支付型穩定幣自有部位視為具備現成市場,計算淨資本時,按多頭或空頭部位市值較大者折減 2%。這是資本計算,不是向持幣用戶收取 2% 費用。

FAQ 對支付型穩定幣設有發行人、儲備、贖回政策揭露及月度確信報告等資格條件,並區分 GENIUS 法案生效前後的定義,不能套用到所有穩定幣。文件也明言這只是員工觀點,不是委員會規則或聲明,不具有修改法律的效力。

AI 觀點分析與推論

AI 觀點:影響先落在券商資金安排

我傾向認為,若零折減最終獲採納,直接受益者會先是需要持有合資格穩定幣的券商,而非一般轉帳用戶:它可能降低同一部位在淨資本計算中的扣減,卻不會自動改變平台費率或消除贖回風險。反面情境是監管機關保留折減,或加入更嚴的資格與營運條件,實際好處便可能縮小。下一個應觀察的是 SEC 是否明確調整指引或規則,以及最終適用條件,不能把公司的意見書當成核准通知。
原始來源與延伸閱讀

  1. Circle:就 SEC 擬議 Regulation Crypto Assets 提交意見的公告 ↗當事方公告 · 原始發布 2026-10-28 · 查閱 2026-10-29
  2. SEC 交易與市場部加密資產 FAQ(Q5 於 2026-02-19 新增) ↗官方員工指引 · 原始發布 2025-05-15 · 查閱 2026-10-29

更正與更新

本文發布後沒有更新。之後若有修改,會建立新版本並在這裡標示更新時間。

內容有誤?請見更正方式,或寄信至 [email protected](請附文章網址、段落與參考資料)。

延伸閱讀

更多 穩定幣 新聞