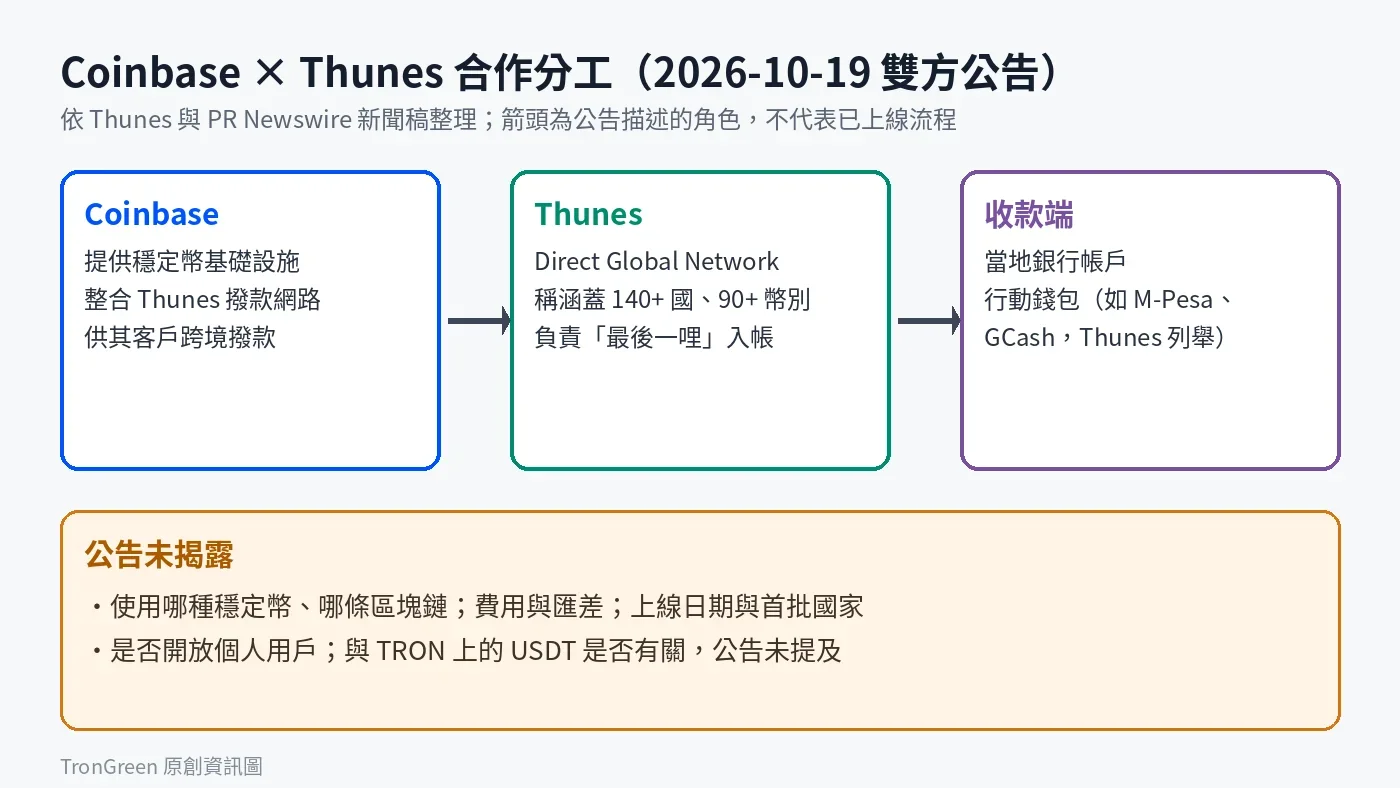
發生什麼:雙向分工,一邊給穩定幣、一邊給在地收款
新加坡跨境支付網路 Thunes 與 Coinbase 於 2026 年 10 月 19 日在拉斯維加斯 Money20/20 USA 宣布策略合作。依 Thunes 官網與 PR Newswire 發布的同一份新聞稿,合作是雙向的:Coinbase 將把 Thunes 的 Direct Global Network 整合進自家平台,取得直接接入各地清算系統與替代支付方式的撥款通道;Thunes 則由 Coinbase「一系列穩定幣解決方案」支撐其穩定幣基礎設施,讓穩定幣更深入整合進 Thunes 的全球網路。
新聞稿描述,Thunes 將提供即時的「最後一哩」入帳,把款項送進行動錢包與銀行帳戶,讓 Coinbase 客戶能把資金送到更多國家與幣別,包括銀行服務有限的地區。雙方列出的用途是企業供應商付款、零工平台撥款與國際匯款。
Coinbase 基礎設施產品負責人 Alec Lovett 在稿中表示,最後一哩連線是關鍵,與 Thunes 合作可提供「端到端」付款體驗;Thunes 副執行長 Chloé Mayenobe 則稱,把數位貨幣接回法幣與各國本地金融系統,仍是實際可用的必要條件。
原始證據與背景:網路規模是 Thunes 自述
新聞稿附的公司介紹稱,Thunes 的 Direct Global Network 可在 140 多個國家、90 多種貨幣即時付款,直接連接超過 120 億個行動錢包、穩定幣錢包與銀行帳戶,以及透過 220 多種支付方式觸及 150 億張卡,列舉的方式包括 GCash、M-Pesa、Airtel、MTN、JazzCash、AliPay、WeChat Pay HK 等,成員包括 Uber、Deliveroo、Grab、WeChat 等。這些數字都是 Thunes 的自我描述,本文未取得第三方驗證。
這並非 Coinbase 第一次把穩定幣接上傳統支付體系。Citi 於 2026 年 9 月 28 日宣布擴大與 Coinbase 合作:Coinbase Virtual Accounts 改用 Citi 的 Virtual Account Wallet,讓收到的法幣自動轉成穩定幣;Spring by Citi 則讓 Citi 機構客戶在結帳時收穩定幣,由 Coinbase Payments 負責收款、自動轉成法幣,再由 Citi 作為記帳銀行結算,首先在美國推出。兩相對照,Citi 合作處理的是美國境內的收款與帳戶端,Thunes 合作處理的是跨境撥款的收款國端。
公告沒說的事:決定成本與可用性的細節都空白
兩份新聞稿都沒有寫明:使用哪一種穩定幣(USDC、USDT 或其他)、在哪條區塊鏈上結算、手續費與匯差如何計算、上線日期、首批開通的國家與幣別,以及是否開放給個人用戶或只限企業客戶。稿中也未提及 TRON 或 TRON 上的 USDT。
因此,目前能確認的只是合作與分工方向,不是已可使用的產品。對讀者而言,「140 多國」描述的是 Thunes 既有網路的覆蓋,不等於這項合作上線時就能在這些國家用穩定幣撥款。
AI 觀點分析與推論
AI 觀點:真正的變化在收款國那一端,而不是鏈上那一段
我傾向認為,這項合作的意義不在穩定幣本身,而在於大型交易所開始把「穩定幣怎麼變成收款人手上的當地貨幣」外包給既有的跨境支付網路。穩定幣在鏈上轉帳早已便宜快速,跨境付款的主要摩擦一直在兩端:付款方如何合規地把法幣換成穩定幣,收款方如何把穩定幣換回當地貨幣並入帳到 M-Pesa 或銀行。Citi 合作補美國端,Thunes 合作補收款國端,Coinbase 正在把兩頭拼成一條可賣給企業的通道。
受益者可能是需要對多國零工或供應商批次撥款的平台:若整合成真,它們可以用穩定幣做資金調度,又不必要求收款人懂錢包。相對受壓的是依賴多段代理銀行、靠匯差獲利的傳統匯款鏈,以及只做「交易所到交易所」轉帳、缺乏在地出金管道的服務商。
反面情境也很明確:若最終只支援 USDC 與少數鏈,或費用與匯差並不比既有匯款業者低,這就只是 Coinbase 客戶多了一個法幣撥款選項,與一般用戶在 TRON 上用 USDT 跨境轉帳的習慣不會交集。我會用三個訊號修正判斷:公告的首批國家與幣別、是否揭露費率,以及 Coinbase 文件是否列出支援的穩定幣與鏈。
下一步可觀察什麼
接下來值得追蹤的是:Coinbase 或 Thunes 是否發布開發者文件或產品頁,列出支援的穩定幣、鏈與國家;是否有企業客戶公開採用;以及費率是否公開。在這些資訊出現前,本文只把這項合作視為已宣布、未上線的計畫。