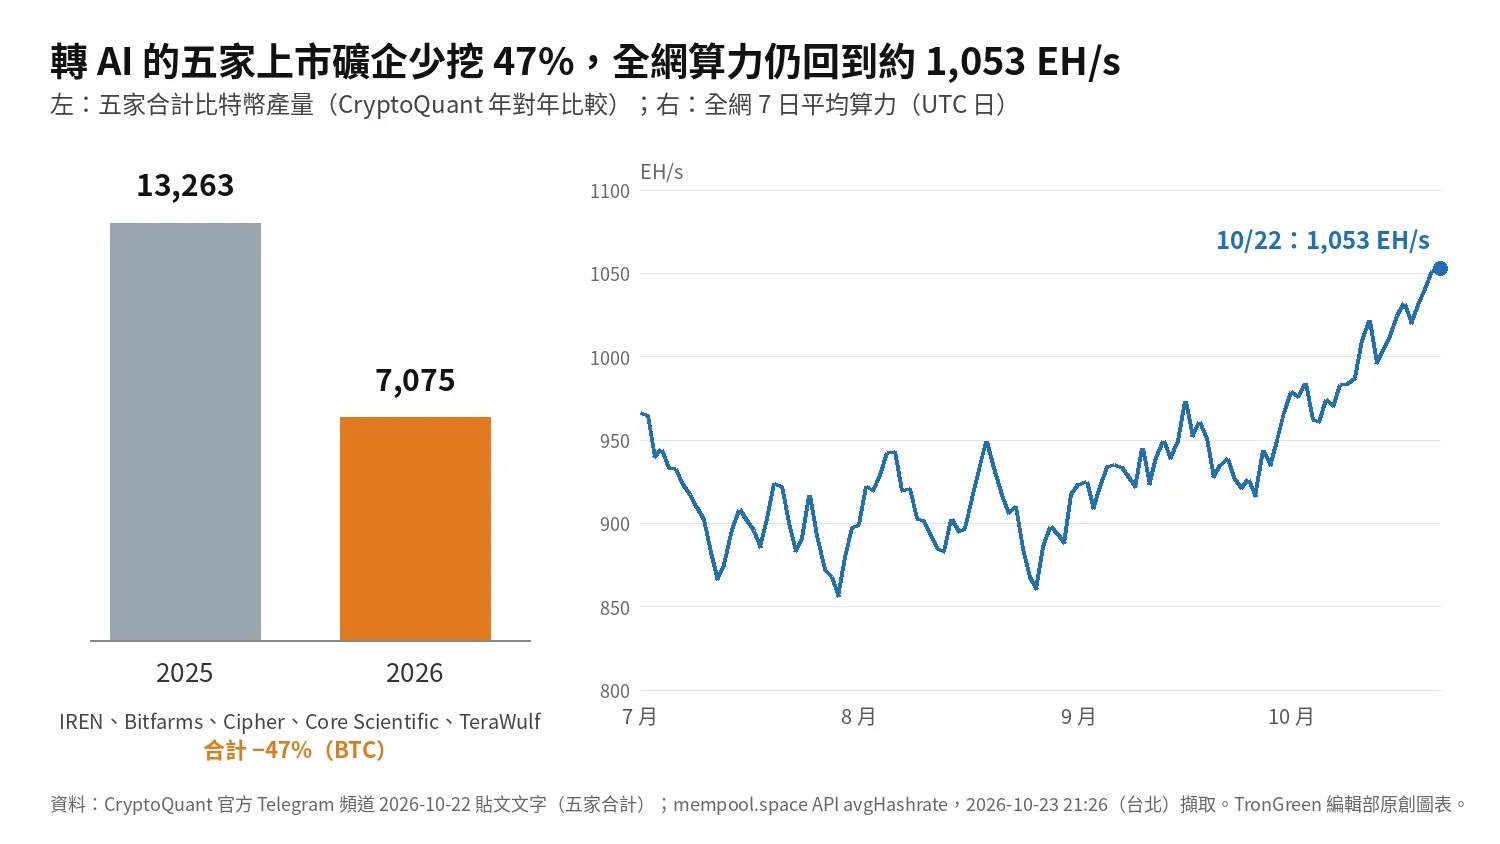
發生什麼:五家轉 AI 的上市礦企,今年少挖近一半
鏈上數據商 CryptoQuant 在 2026 年 10 月 22 日透過官方 Telegram 頻道(同日亦發於 X)發文,點名 IREN、Core Scientific、Cipher、TeraWulf、Bitfarms 五家美國上市礦企,稱它們已宣布合計逾 500 億美元的 AI 與高效能運算(HPC)租約,比特幣產量與去年同期相比由 13,263 枚降到 7,075 枚,減少 47%。CryptoQuant 未在貼文文字列出合約明細,本站未核對 500 億美元這個總額。
同一則貼文附有研究圖表,另列出「持續挖礦」的對照組與逐家公司數字,並標示比較期間。由於本站目前沒有非作者查核者能獨立覆核圖表像素,這一版只採用貼文文字可直接驗證的五家合計,不引用對照組與逐家數字;圖上所示期間也同樣未經獨立覆核,因此本文以「與去年同期相比」描述。
CryptoQuant 在貼文中另稱,MARA、Riot、CleanSpark 等礦企仍在持續購機、拿走份額。這是該機構的描述,本站未以各公司月報逐一驗證。
全網算力沒有跟著掉:7 日平均回到 1,053 EH/s,難度上調後預估再升
CryptoQuant 貼文稱,全網算力自 8 月 6 日低點以來增加約 105 EH/s,目前距歷史高點 8.8%;這是該機構以其 30 日平均口徑計算的結果。
本站以 mempool.space 近一年每日算力估值(avgHashrate,單位 H/s)計算:2026 年 10 月 16 日至 22 日(UTC)七個日值的簡單平均約 1,053 EH/s;上一次 7 日平均不低於此值是 3 月 3 日(約 1,055 EH/s),因此可說是 3 月上旬以來最高,與 Miner Weekly「重回 1 ZH/s、為 3 月 3 日以來最高」的描述一致。兩家都以出塊速度反推算力,方法不同,數字不能直接互換。
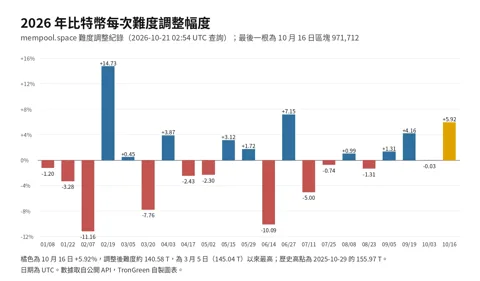
mempool.space 顯示,10 月 16 日難度調整為 +5.92%;2026 年 10 月 23 日 21:26(台北時間)查詢,本期已完成約 52.9%,預估下次約 +5.4%(同日 18:19 查詢時為 +4.93%、19:15 為 +5.1%),約在 10 月 30 日凌晨(台北時間)發生,預估會隨出塊持續變動。
補位的算力從哪裡來:有名有姓的只占一部分
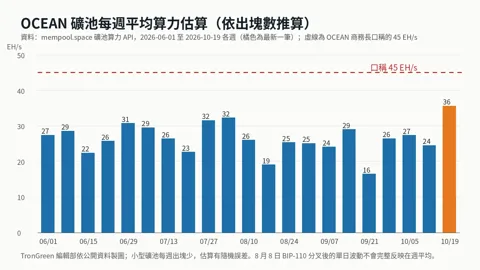
CryptoQuant 認為「私人、主權與非美國礦工」正快速補位,但未提供名單或算力分布,這仍屬推論。
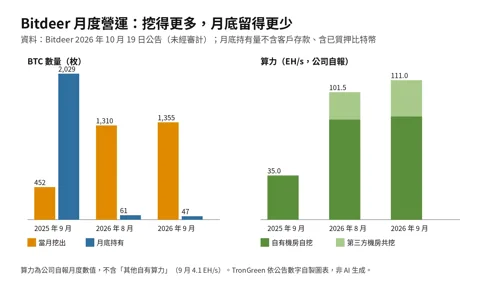
具體可指的補位者之一是 Bitdeer:10 月 19 日公告 9 月底自挖算力 82.3 EH/s、在第三方機房以自有礦機共挖 28.7 EH/s,對照 8 月的 79.9 與 21.6 EH/s,兩項一個月合計增加約 9.5 EH/s。Bitdeer 同時擴張 AI 雲,轉 AI 與擴產挖礦並不互斥。
Miner Weekly 也指出,礦場改建後礦機未必報廢,可能轉賣給電價更低的中小礦工,但現有二手上架資訊無法證明礦機來自上市礦企。該刊 10 月 1 日估計,上市礦企上半年少掉約 75 EH/s 實際算力,以每 TH/s 20 美元計約等同 15 億美元礦機投資;這是硬體價值估算,不含機房成本,也不等於已認列損失。
AI 觀點分析與推論
AI 觀點:難度不會因為誰轉型而放水,留下來的礦工壓力更大
以下為 AI 編輯觀點。「上市礦企轉 AI,剩下的礦工競爭變少」的直覺,目前數據不支持。五家讓出的產量並沒有讓全網算力下滑,反而在上期難度已升 5.92%、本期預估再升的情況下回到 1 ZH/s 附近;仍在挖礦者每單位算力分到的比特幣只會更少,「留下來」不等於多分到。
更值得注意的是透明度。上市礦企每月公布產量與算力,是觀察產業最容易取得的資料;若新增算力愈來愈多來自不必揭露的私人或境外礦場,算力在地理與營運者上的集中度會更難評估。總算力接近高點,安全性未必變差,但分析將更依賴鏈上推估。若 10 月底各家上市礦企月報顯示,Bitdeer、MARA、Riot 等仍在擴產者的算力增量就足以解釋全網回升,我會收回「多由非上市礦工補位」這層判斷。
數據限制與待觀察
以下幾點影響本文解讀:
- 五家合計與分組依據來自 CryptoQuant 貼文,本站未回到各公司月報逐一驗算;附圖中的對照組與逐家數字暫不引用。
- 「少挖 47%」指比特幣產量,不等於這五家算力正好減少 47%。
- 7 日平均為 mempool.space 日估值(UTC 日)的簡單平均,後續資料更新時數值可能變動。
- 下次難度調整幅度與 10 月底各公司月報是下一個檢驗點。