發生什麼事:LTCMA 第一次出現比特幣
摩根大通資產管理(J.P. Morgan Asset Management)在 2026 年 10 月 19 日發布第 31 版《長期資本市場假設》(Long-Term Capital Market Assumptions,LTCMA),提供未來 10 至 15 年各資產類別的報酬與風險假設。新聞稿在重點中寫道:報告首次引入比特幣的報酬區間,「但比特幣不作為配置」(bitcoin is not included as an allocation)。
LTCMA 頁面的說法更具體:今年「第一次為比特幣報酬給出區間」,但「尚未把比特幣放進主要共變異數矩陣」,改在公開市場章節另外提供一個比特幣與部分資產的小型矩陣。頁面同時指出,比特幣等資產的波動與不穩定相關性,仍是它們被廣泛納入投資組合的障礙。
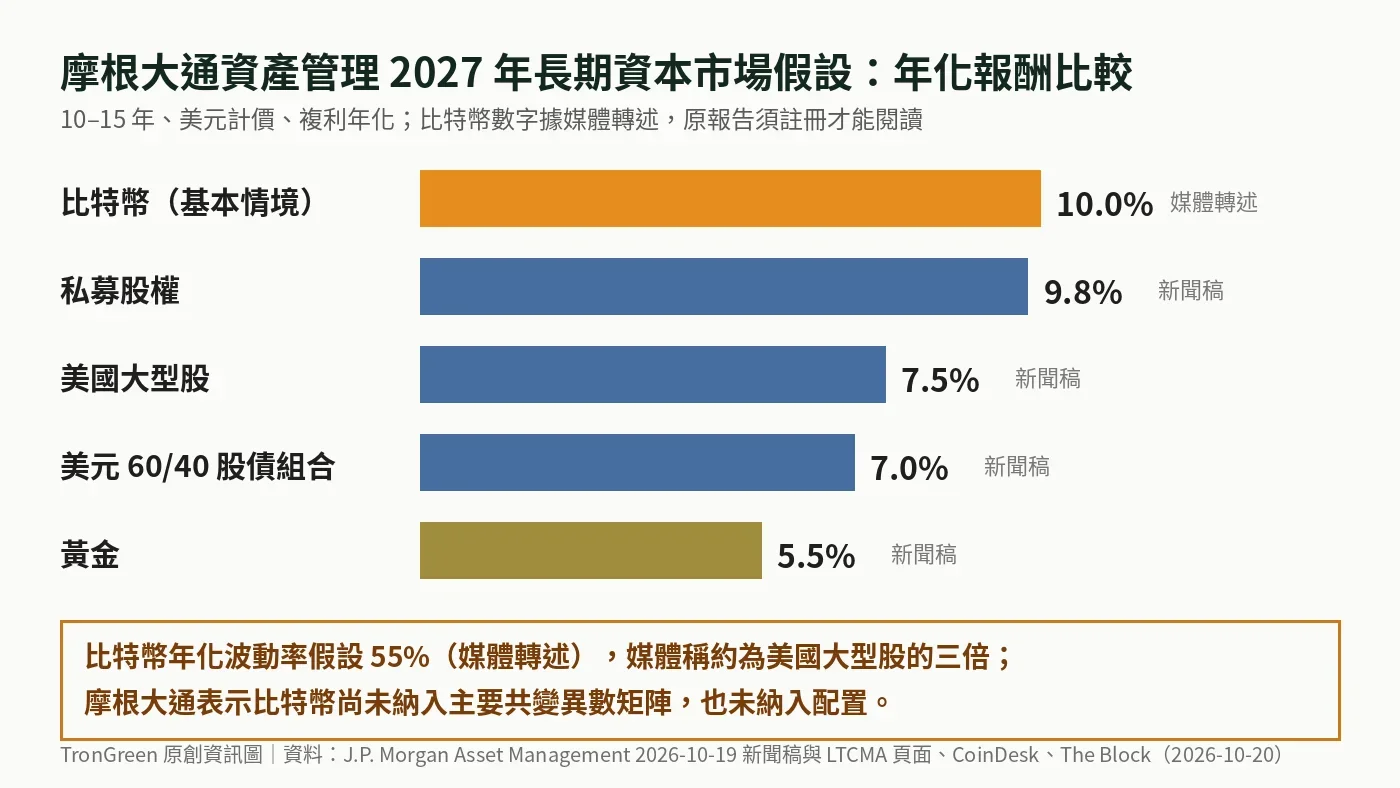
同一份新聞稿列出的其他假設包括:美元計價 60/40 股債組合年化 7.0%、美國大型股 7.5%(上調 80 個基點)、私募股權 9.8%、黃金維持 5.5%。新聞稿另註明,這些假設僅供說明,不是投資建議或績效保證,也未反映交易、流動性、費用與稅負。
比特幣的數字從哪來:媒體轉述,原報告須註冊
新聞稿與公開頁面都沒有印出比特幣的具體數字。CoinDesk 與 The Block 在 10 月 20 日引述完整報告指出,比特幣基本情境為未來約 10 年複利年化報酬 10%,The Block 稱報告的比特幣波動率假設為 55%;CoinDesk 另寫熊市情境為年化 −9.7%、牛市情境 17%。Investing.com 報導,同一報告對美國大型股的波動率假設約 18%、黃金約 17.2%,也就是比特幣約為兩者的三倍。
兩篇報導都引述作者 Sheena Shah 與 Dennis Cristallo 的說法:比特幣多半像追蹤全球貨幣供給成長的高 beta 風險資產,有時被當作「數位黃金」;它沒有現金流、經濟面更多取決於採用、監理與流動性,使得預測困難。CoinDesk 引述,報告把比特幣定位為投機資產與對貨幣寬鬆的避險,而非投資組合分散工具。The Block 則轉述,若波動下降、相關性穩定、監理更清楚,分析師可能調整做法。
需要注意的是,日本媒體 ATPAGES 稱其查閱的原報告表格顯示,−9.7% 與 17% 只是三種評估框架中的第一種,三者加權後的最終熊、牛市值為 −11.2% 與 16.6%,並稱複利 10.0% 對應的算術平均報酬為 20.9%。本站無法開啟需註冊的完整報告,無法核對這些細項,以下分析只以多家媒體一致的 10% 與 55% 為前提。
與既有做法的差異
LTCMA 是退休基金、捐贈基金與私人銀行做長期資產配置時常參考的年度假設。過去版本沒有比特幣報酬假設;這次的變化是「給數字」,但沒有「給權重」:比特幣既不進主要共變異數矩陣,也不出現在新聞稿列出的任何組合(包含 60/40 加 30% 另類資產的組合)。
反應兩極。The Block 報導,Bitwise 投資長 Matt Hougan 歡迎這份預測,但認為 55% 的波動率假設偏高;Strategy 董事長 Michael Saylor 也在 X 上表示歡迎。報導同時提到,貝萊德現貨比特幣 ETF IBIT 在 10 月 19 日(週一)單日流入 6.65 億美元,為 2025 年 10 月以來最大,但這是同期市場資料,不代表與報告有因果關係。
AI 觀點分析與推論
AI 觀點:重點不是 10%,而是「每承擔一單位風險換到多少」
我傾向認為,這份報告對比特幣最重要的訊號是「進入主流假設框架」,而不是「勝過美股」。若以媒體轉述的數字粗算,比特幣比黃金多 4.5 個百分點的年化報酬,卻要承擔約三倍的波動;用最簡單的「報酬除以波動」比較,比特幣並不比美國大型股或黃金更有效率。這也解釋了摩根大通為何願意給報酬區間,卻不給配置權重。
受益的是本來就想配置比特幣、但需要一個主流機構假設當作內部依據的投資委員會;10% 這個數字會開始出現在簡報裡。受影響的可能是把它讀成「摩根大通看漲」的散戶:10% 是 10–15 年的複利假設,期間任何一年都可能大跌,報導中的熊市情境本身就是長期負報酬。
反面情境是:若比特幣實際波動持續下降(Hougan 的論點),而與股市相關性趨於穩定,下一版 LTCMA 可能把它放進主要矩陣,屆時才會真正影響資產配置模型的輸出。會讓我改變判斷的訊號包括:明年 LTCMA 是否下調波動假設或納入主要矩陣、其他大型資產管理機構是否跟進給出配置權重,以及完整報告公開後熊、牛市數字是否與媒體轉述一致。
限制與下一步可觀察事項
本文所有比特幣具體數字都來自媒體轉述,摩根大通公開頁面與新聞稿只確認「首次給出區間、未納入配置」。以下事項值得追蹤。
- 完整 LTCMA 報告與矩陣是否公開比特幣一行,熊、牛市數值是單一框架還是加權結果。
- 比特幣報酬假設的計價貨幣與起始價格基準(LTCMA 頁面圖表註明估計截至 2026 年 9 月 30 日,但未單獨說明比特幣部分)。
- 下一版 LTCMA 是否將比特幣放進主要共變異數矩陣或任何示範組合。
- 其他大型資產管理機構的長期假設是否跟進。