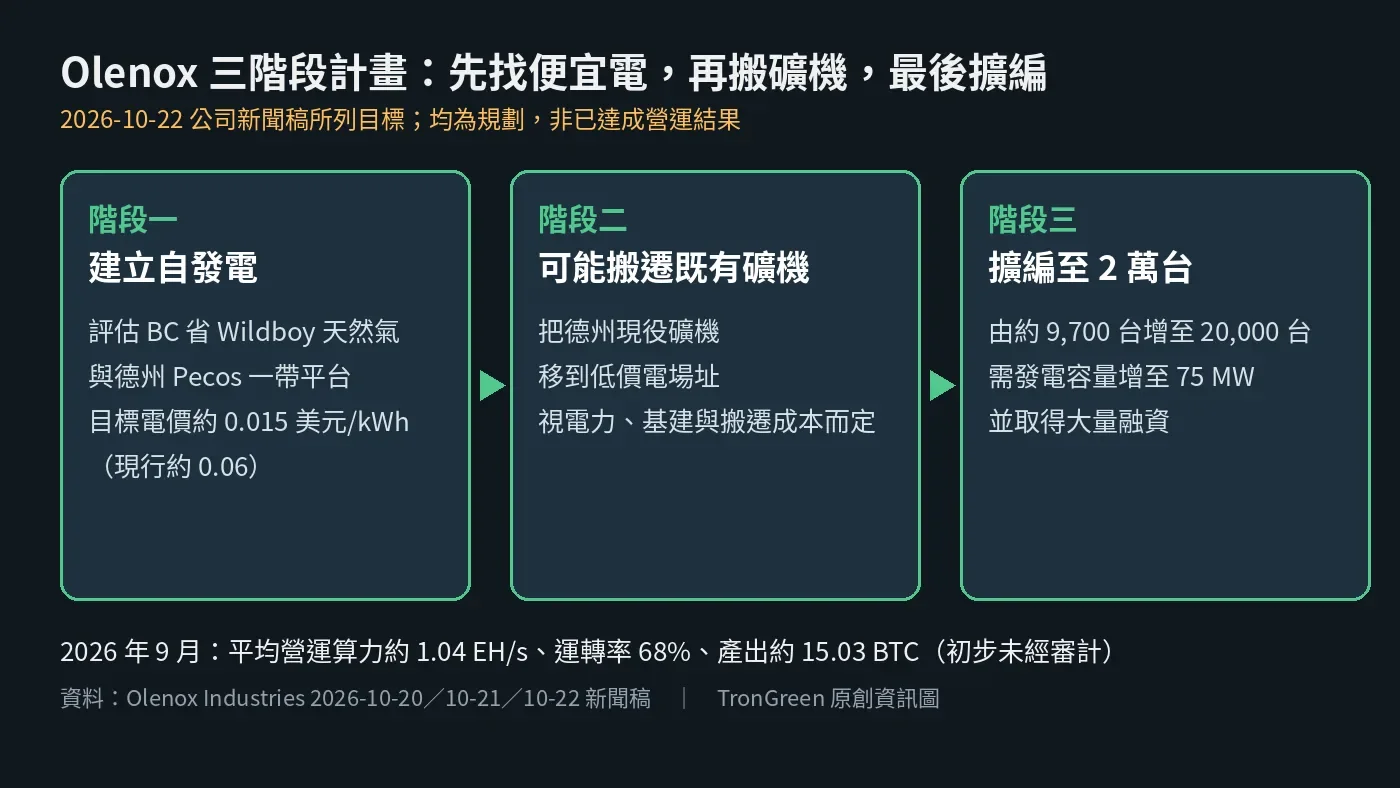
發生什麼:三階段計畫,終點是 2 萬台礦機
那斯達克掛牌的 Olenox Industries(代號 OLOX)在 2026 年 10 月 22 日美東時間上午 8:30 發布新聞稿,公布所謂「天然氣到電力到算力」策略的下一階段:先建立成本較低的自發電,再視情況把現有比特幣礦機搬到這些電源旁,最後把機隊從約 9,700 台擴大到 20,000 台。
公司把計畫拆成三步。第一階段評估發電設備、燃料供應、基礎設施與場址,候選地點是加拿大卑詩省的 Wildboy 天然氣平台,以及德州 Pecos 一帶的能源平台。第二階段「可能」把目前在德州運轉的合格礦機搬到低價電場址,是否搬遷取決於電力、基建、搬遷費用與整體經濟性。第三階段才是擴編到 2 萬台。
新聞稿的電價目標是每度(kWh)約 0.015 美元,對照目前營運安排下約 0.06 美元;公司說,若以可比較的全包送達成本計算,等於電價降低 75%。
公司自己寫明的限制:目標不是成果
這份新聞稿的但書比一般公告直接。Olenox 表示,所規劃的挖礦電力容量「不代表目前已運轉或可用」,要支撐這個規模,必須新增並部署足夠發電機,讓總容量提高到 75 MW(百萬瓦)。0.015 美元電價與 2 萬台機隊都是目標,不是已達成的營運結果;75% 的降幅只指電價,「不代表獲利同比例增加」。
三個階段能否執行,公司列出的前提包括籌得大量資金、確認電力可得性、能買到所需設備,以及逐步完成各項執行工作。實際經濟效益還要看燃料成本、發電效率、設備與基建投資、維護、搬遷費用與運轉時間。
背景:上週才完成收購,九月運轉率 68%
這份計畫緊接在兩則公告之後。10 月 20 日,Olenox 宣布完成收購 Wildboy Holdings 與 IPD Industries,收購價 2,170 萬美元,對價幾乎全部是可轉換的 F 系列特別股,而非現金。公司說 Wildboy 在卑詩省東北部擁有處理量最高每日 1.44 億立方英尺的天然氣處理廠,依 2026 年 9 月 30 日的獨立儲量評估,已開發證實天然氣儲量約 568 億立方英尺;管理層估計可用天然氣「最多」支撐初期約 50 MW 發電。IPD 在德州 Pecos 附近持有德州公用事業委員會(PUCT)的 100 MW 自用發電登記。
10 月 21 日的月報則顯示目前機隊的實況:子公司 CS Digital 九月產出約 15.03 枚比特幣,平均營運算力約 1.04 EH/s,運轉率 68%。公司把偏低的運轉率歸因於為降低 2027 年輸電費用而做的季節性限電,以及 Pyote 場址為防夏季高溫而調降礦機時脈;夏季限電季已於 9 月 30 日結束,預期 11 月恢復正常時脈。月報也寫明,九月數字是第三方代管的挖礦業務,與規劃中的燃氣自發電是兩回事,且數據為初步、未經審計。
數字怎麼看:本站依公告做的粗算
以 75 MW 支撐 2 萬台機器換算,平均每台約 3.75 kW,與目前主流氣冷礦機的功耗量級相近,但公司沒有公布機型、能效或購機時程,因此無法推算擴編後的算力。
若假設 75 MW 全年滿載(約 65.7 萬 MWh),每度 0.06 美元的年電費約 3,940 萬美元,0.015 美元則約 986 萬美元,差距約 2,960 萬美元。這只是本站依新聞稿兩個電價做的上限式粗算:實際不會全年滿載,而且新聞稿所謂「全包送達成本」是否已攤提發電機與天然氣基建的資本支出,公告沒有說明。
另一個值得對照的是容量來源:Wildboy 的初期發電潛力被估為最多約 50 MW,IPD 的 100 MW 是監管登記而非已建成機組。要湊出 75 MW 實際可用容量,兩個平台都需要新增發電設備與資金。
AI 觀點分析與推論
AI 觀點:真正的門檻是發電機和錢,不是礦機
我傾向認為,這份計畫的關鍵句不是「翻倍到 2 萬台」,而是「需要把發電容量提高到 75 MW」和「須籌得大量資金」。礦機可以買、可以搬,但自建燃氣發電涉及設備交期、燃料合約、併網或離網工程與許可,這些才決定 0.015 美元能不能從簡報變成帳單。公司把階段一放在最前面,順序本身是合理的。
受益與受影響者也要分開看。若自發電落地,Olenox 能把自家天然氣賣給自己、以電價差改善挖礦毛利,並降低對德州電網輸電費用與限電的依賴;九月 68% 的運轉率說明這種依賴確實有成本。但收購以可轉換特別股支付,未來若再以股權融資建設發電,現有股東要面對的是稀釋與執行風險,而不是確定的成本優勢。
反面情境是:若天然氣價格、發電效率或維護成本讓實際全包電價明顯高於 0.015 美元,或融資條件不佳,計畫可能停在階段一或二,只搬移部分機器而不擴編。會讓我改變判斷的訊號有三個:公司公布發電機採購或交機合約與時程、取得專案融資的具體條件,以及首個自發電場址的實際運轉電價與運轉率。在這些出現之前,我會把 2 萬台當成上限情境,而不是公司的基本預測。
下一步可觀察什麼
短期可對照的是 Olenox 十月與十一月的月報:限電季結束後運轉率是否回升、Pyote 礦機是否恢復正常時脈。中期則看公司是否揭露發電設備採購、燃料供應協議、融資安排與第一個自發電場址的選定。公司在新聞稿中也提到,前瞻風險包括比特幣價格與全網難度波動,以及維持那斯達克上市要求等因素。