發生什麼事:Stacks 第三季報告的質押數字
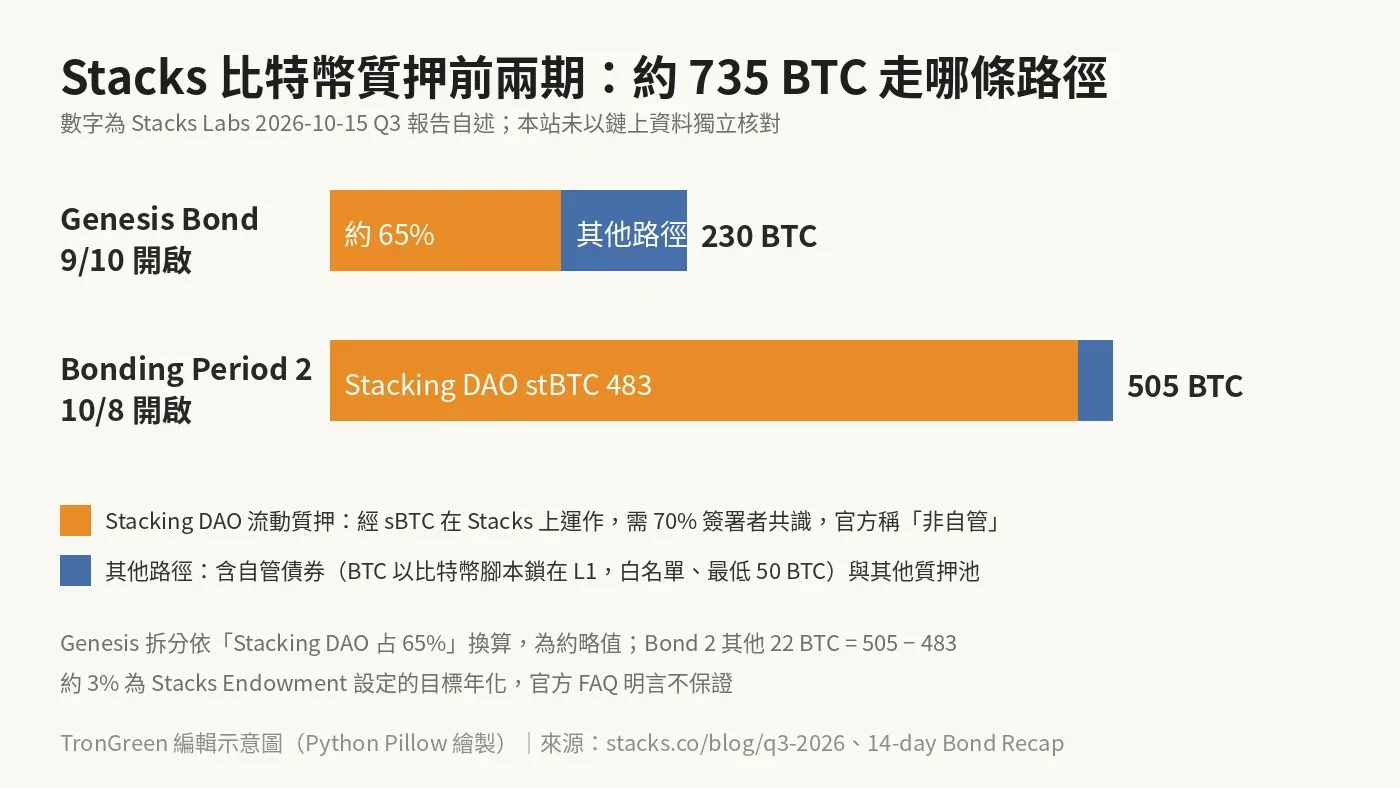
Stacks Labs 於 2026 年 10 月 15 日發布〈STX Ecosystem Report: Q3 2026〉。報告稱,Bitcoin Staking 上線後的前兩個債券期(bonding period)共帶進約 735 BTC:Genesis Bond 於 9 月 10 日在比特幣區塊 966,350 開啟,230 BTC 額度全數填滿;第二期於 10 月 8 日開啟,進場 505 BTC,並同時綁定 670 萬枚 STX。
這套機制的前提是 7 月 30 日在比特幣區塊 960,230 啟用的 PoX-5 硬分叉(Stacks 稱為 Epoch 4.0)。報告列出 21shares、HashKey Cloud、UTXO Management(Nakamoto Inc. 子公司)與 Sypher Capital 為首批參與機構。STX 質押量則從分叉後重新質押的 3.92 億枚,回升到季末 4.48 億枚、第二期後 4.93 億枚;季末 sBTC 供應為 2,487 BTC。
以上數字全部出自 Stacks Labs 自己的部落格,報告本身也用「約 735 BTC」的寫法。本站撰稿時沒有以鏈上資料逐筆核對債券金額,讀者應把它視為項目方公告。
收益從哪裡來、條件是什麼
依 Stacks Labs 9 月 25 日的〈14-day Bond Recap〉,收益來自 Stacks 礦工:礦工每個區塊投入 BTC 競逐 STX 出塊權(Proof of Transfer),這些 BTC 在每個約一週的獎勵週期內依序分配,先付給債券,目標年化約 3%;剩下的 85% 給 STX 質押者,15% 進入準備金,用來在挖礦收入下滑時繼續支付債券。
官方 FAQ 直接回答「約 3% 是否保證」:不保證,這是 Stacks Endowment 在啟動階段設定的目標利率,額度與利率也由 Endowment 決定。參與者必須搭配價值約為 BTC 5% 的 STX,因此 230 BTC 帶進 357 萬枚 STX;債券期限六個月,每週發放。自管路徑在啟動階段只開放白名單機構,最低 50 BTC。
同一篇文章說,Genesis Bond 頭 14 天共發放 0.28 BTC。本站以 0.28 ÷ 230 × 365 ÷ 14 粗算,年化約 3.2%,與目標值相近;但這只是兩週樣本,不代表六個月的實際報酬。第三季報告另寫,stBTC 持有人目前的估計年化約 2.3%。
兩條路徑的託管差異:735 BTC 多數走的是哪一條
Stacks 有兩條參與方式。自管路徑是用標準比特幣腳本把 BTC 時間鎖在比特幣主鏈上,不包裝、不跨橋,也沒有罰沒(slashing),最壞情況是少領獎勵。流動質押路徑則經 Stacking DAO 發行 stBTC:14 天回顧文寫明,這條路徑透過 sBTC 在 Stacks 上運作,由需要 70% 共識才能移動資金的簽署者群保護,並直接寫「It is not self-custodial」,還說 70% 門檻是與單一託管人「實質不同的信任模型」。
第三季報告的數字顯示,資金主要走第二條路。第二期 505 BTC 中有 483 BTC 來自 Stacking DAO 的 stBTC,本站計算約占 95.6%;Genesis Bond 也有 65% 的 BTC 經 Stacking DAO 進場。報告另稱 stBTC 供應為 636 BTC,其中 97% 被存到 Zest Protocol 當抵押品;Zest 還推出把 stBTC 循環加槓桿的質押金庫,10 月 8 日重開 100 BTC 額度並填滿。
值得注意的是,9 月 10 日的上線公告對流動質押的說法比較寬鬆:它寫透過 Stacking DAO 參與的機構,差別只在「誰負責日常操作,而不是誰承擔對手方風險」。兩週後的回顧文則改口寫明非自管。讀者看到「BTC 不離開主鏈」的宣傳時,應先確認自己走的是哪一條路徑。
官方數字之間的落差
Stacks Labs 三篇文章的數字並不完全一致。9 月 10 日的上線公告兩處寫 250 BTC(「250 BTC were bonded at launch」「250 BTC is now earning yield」),9 月 25 日的回顧與 10 月 15 日的季報則都寫 Genesis Bond 為 230 BTC。回顧文寫第二期「10 月 10 日開啟、額度 500 BTC」,季報寫的是 10 月 8 日開啟、進場 505 BTC。官方沒有說明這些差異是更正、贖回,還是統計口徑不同。
另外,「STX 質押量成長逾 25%」的基期是 PoX-5 強制解鎖後的 3.92 億枚,也就是所有質押者被迫重新質押後的低點;這是回升幅度,不等於相較分叉前的淨成長。
AI 觀點分析與推論
AI 觀點:「比特幣不離開主鏈」目前只描述了少數資金
我傾向認為,這份季報最值得讀的不是 735 BTC 這個總數,而是它的組成。Stacks 對外最強的賣點是「BTC 留在主鏈、沒有對手方」,但依它自己的數字,第二期新增資金有九成五以上走 stBTC;這些 BTC 承擔的是 sBTC 簽署者、Stacking DAO 合約,再加上大部分被拿去 Zest 抵押後的清算與合約風險。這不必然是壞事,流動性本來就是 stBTC 的用途,但它與「無對手方」是兩種不同產品,宣傳和數據應該分開讀。
第二個判斷是收益的來源有循環性。債券收益來自礦工投入的 BTC,礦工願意投入多少,取決於挖到的 STX 值多少;而 STX 的需求又有一部分來自「每質押 1 BTC 要搭 5% 的 STX」。若 STX 價格走弱、礦工出價下降,前期靠的是 15% 準備金與 Endowment 調整利率。受益者明顯是 STX 持有者、Stacking DAO 與 Zest;對單純想讓 BTC 生息的人,3% 是否值得,要看自己能否接受這串依賴關係。
反面情境是:若接下來每月的債券期顯示自管路徑占比明顯上升、準備金規模公開,而且在 STX 價格下跌期間仍維持接近 3% 的發放,我會修正判斷,承認這套機制比我預期的穩。反之,若額度持續擴大、但新增資金幾乎全走 stBTC 並再抵押,那 735 BTC 更像是 Stacks DeFi 的槓桿基礎,而不是「原生比特幣收益」的證明。
接下來可觀察的事項
季報說,新的債券期在 2026 年底前每月開啟、額度逐期增加,第四季是第一個完整的月度債券季;下一次網路升級 Epoch 4.1 目標 12 月初啟用,啟用區塊高度至少提前 30 天公布。Stack Sats 獎勵計畫每月發放 1 BTC,至 12 月 10 日止。本站之後可追蹤的訊號包括:每期自管與流動質押的比例、準備金餘額、實際發放利率,以及 Stacks Labs 是否說明 230/250 BTC 的差異。
本文為 AI 協作整理,非人工審稿;不構成投資建議。原始公告日為 2026-10-15,本站整理日為 2026-10-21。