論文估了什麼:存款利率變動,會不會改變穩定幣成長速度
國際清算銀行(BIS)於 2026 年 10 月 13 日在官網刊出工作論文第 1382 號〈Are stablecoins and bank deposits substitutes?〉,作者為安德森金融經濟研究所(Andersen Institute for Finance and Economics)的 Rashad Ahmed 與 BIS 的 Iñaki Aldasoro。論文註明首版完成於 2026 年 3 月,SSRN 頁面顯示 4 月 13 日上線、10 月 16 日最後修訂;BIS 正式版是 10 月 13 日發布,因此這是一份「舊稿新版」,不是全新發現。依 BIS 慣例,工作論文代表作者觀點,不一定代表 BIS 或其會員央行立場。
研究問的是一個較窄的問題:美國銀行調高活存類存款利率時,穩定幣市值的成長會不會變慢?作者使用 2019 年 1 月到 2025 年 6 月共 339 週資料,被解釋變數是 CoinMarketCap 的儲備支持型穩定幣總市值(USDT、USDC,以及 TUSD、FDUSD、PYUSD 等,排除演算法穩定幣),解釋變數是 RateWatch 六種全國存款利率的平均週變化,並控制聯邦基金利率、3 個月與 10 年期美債殖利率、比特幣價格、美元指數與 VIX。資料停在 2025 年 6 月,是因為 Haver Analytics 暫停發布存款利率資料。
主要數字:成長變慢,不是市值下跌
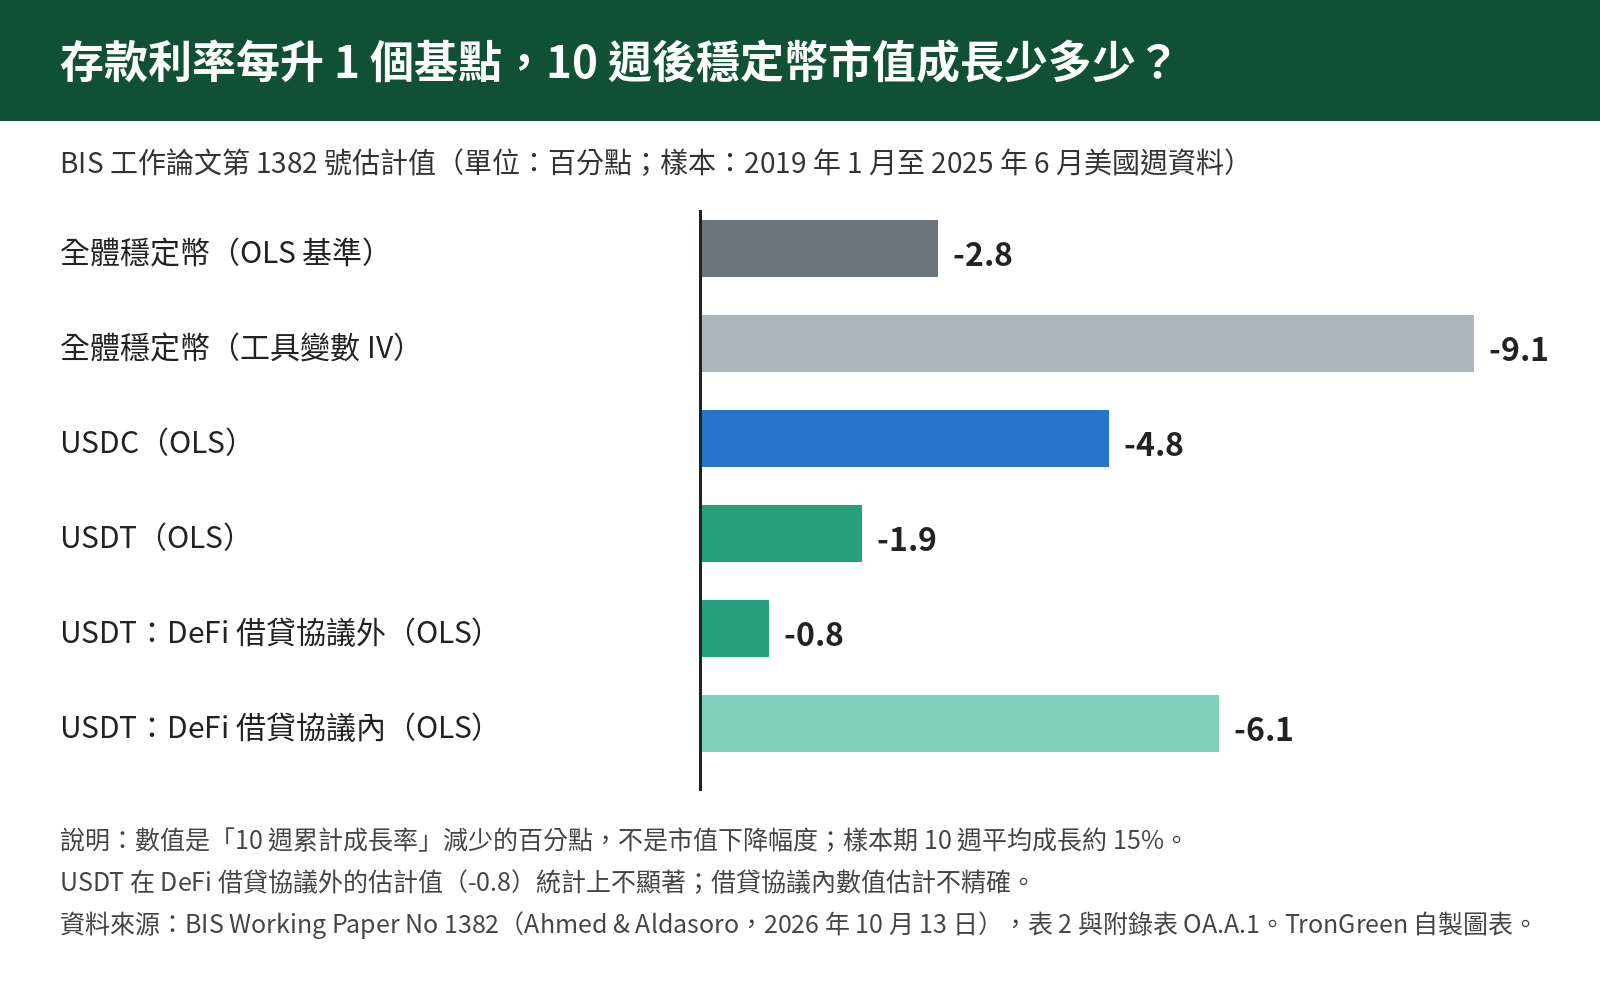
基準估計(OLS)顯示,存款利率上升 1 個基點(0.01 個百分點),10 週後穩定幣市值累計成長少約 2.8 個百分點,論文四捨五入為約 3 個百分點,也就是從樣本平均約 15% 降到約 12%。作者另利用「聯邦基金利率超過約 3% 後,銀行才明顯調升存款利率」這個轉折點做工具變數(IV)估計,效果放大到約 9.1 個百分點,成長率降到約 6%;以非穩定幣加密資產做的安慰劑檢定則沒有顯著反應。
論文特別強調這是「成長放慢」而非市值減少:依 OLS 估計,要完全抵銷平均 10 週成長,需要單週存款利率上升約 5 個基點,相當於 6 個標準差的罕見事件。作者也提到 2022–2023 年升息週期中穩定幣市值確實下跌約 30%,但同期還有 Terra 崩盤與 FTX 倒閉等因素。在排除矽谷銀行事件、控制 DeFi 收益率、改用定存利率等檢驗下方向不變,例如排除 SVB 事件時 OLS 為 −2.4、IV 為 −6.5 個百分點。
為什麼 USDT 比 USDC 不敏感
分幣種估計中,USDC 在 10 週後約為 −4.8 個百分點,USDT 約為 −1.9 個百分點(論文附錄表 OA.A.1)。作者的解釋是:USDC 較多由美國機構與 DeFi 使用者持有,更可能在存款與穩定幣之間切換;USDT 則「主要用於離岸活動或發展中經濟體」,反應較弱但方向相同。需要注意,這句對 USDT 用途的描述是作者在 5.2 節的判斷,論文沒有附上佐證資料,作者在結論也承認缺乏持有人地理分布資料。結論章寫道,與美國存款競爭的邊際集中在與美國境內連結的持有人,離岸持有的穩定幣需求「可能受其他因素驅動」。crypto.news 10 月 18 日的報導引用了相同的 4.8 與 1.9 數字。
論文附錄 OA.F 另把 USDT 拆成兩部分:放在 DeFi 借貸協議中的 USDT,10 週後估計約 −6.1%,但論文說明估計不精確;借貸協議以外的 USDT 約 −0.8%,統計上不顯著。這兩組估計不能拿來分攤 USDT 的整體反應:一是借貸協議內 USDT 占總供給的歷史中位數只有約 4.1%;二是作者明言借貸資料期間比主樣本短得多、集中在近一輪貨幣政策週期、並與多次加密與 DeFi 市場動盪重疊,因此只作「補充性的描述分析」,並只報 OLS 估計。換句話說,論文能說的是「借貸協議內的 USDT 估計較大但不精確,協議外估計不顯著」,不能據此推論 USDT 的整體反應主要來自 DeFi 借貸。本文配圖把這兩列和全體 OLS、IV 放在一起,讀者應留意它們來自不同樣本,口徑並不完全相同。
放到 TRON 上看:能推論什麼、不能推論什麼
先釐清資料口徑:論文使用的是 CoinMarketCap 的儲備支持型穩定幣總市值,屬全市場、跨鏈的合計,沒有按區塊鏈拆分。因此本文不另以某一時點的 TRON 鏈上供給快照替論文補上分鏈數字:TRON 主網 USDT 合約(TR7NHqjeKQxGTCi8q8ZY4pL8otSzgjLj6t)的總供給雖可由任何人唯讀查詢,但它以代幣枚數計、隨時變動,可能含發行人持有、尚未流通的部分,與論文以美元計的市值口徑及樣本期間(2019 年 1 月至 2025 年 6 月)都不同,放在一起比較容易誤讀。
以下為編輯分析:論文沒有做分鏈估計,因此不能直接說 TRON 上的 USDT 對美國存款利率「敏感」或「不敏感」。論文能提供的只有兩點脈絡:其一,USDT 整體的估計反應明顯小於 USDC;其二,作者認為與美國存款競爭的邊際集中在與美國境內連結的持有人,但這個說法本身沒有持有人地理資料佐證。本文也沒有可核對的一手資料拆分 TRON 上 USDT 的用途占比,因此不推論 TRON 上的餘額屬於哪一類資金。要回答 TRON 上的 USDT 會不會因美國存款利率而放慢成長,需要分鏈供給與持有人地理資料,目前仍是待驗證的問題。
論文也發現,放在 DeFi 借貸協議中的 USDT 對存款利率呈負向估計(雖不精確)。若使用者把 TRON 上的 USDT 存入借貸協議賺取利息,這部分資金與利率環境的關係可能較值得留意;但論文沒有分鏈資料,這同樣只是方向性提醒,不是對 TRON 的實證結論。
政策意涵、研究限制與使用者該注意什麼
作者在結論提出兩個政策槓桿:是否要求發行人把一定比例儲備存放在銀行存款(有助流動性管理、減少對銀行資金的衝擊,但代價是把大額未受保險存款集中在少數銀行),以及是否允許發行人向持有人支付收益。論文的說法是,各種貨幣形式之間的界線會隨相對報酬移動,最後落在哪裡取決於各自被允許提供的報酬。
研究限制方面:樣本只到 2025 年 6 月,未涵蓋之後的監管與市場變化;作者承認目前資料難以直接估計穩定幣採用對銀行總存款的影響,也缺乏持有人地理分布資料;論文並揭露使用人工智慧協助研究與編修。這份研究也不涉及 USDT 的儲備品質、贖回機制或安全性,不是對任何發行人或區塊鏈的評價。
對以 TRON 轉帳 USDT 的一般使用者,這份論文提供的是總體脈絡:美國利率與銀行存款條件,會影響穩定幣市場擴張的速度,論文估計的影響以 USDC 較明顯。實際使用上,較值得持續觀察的仍是發行人揭露、各地監管進度與鏈上供給變化;若打算把 USDT 放進 DeFi 賺取收益,也應理解收益與利率環境之間的關係,論文對這部分的估計並不精確。