發生了什麼:一票之差的修正案
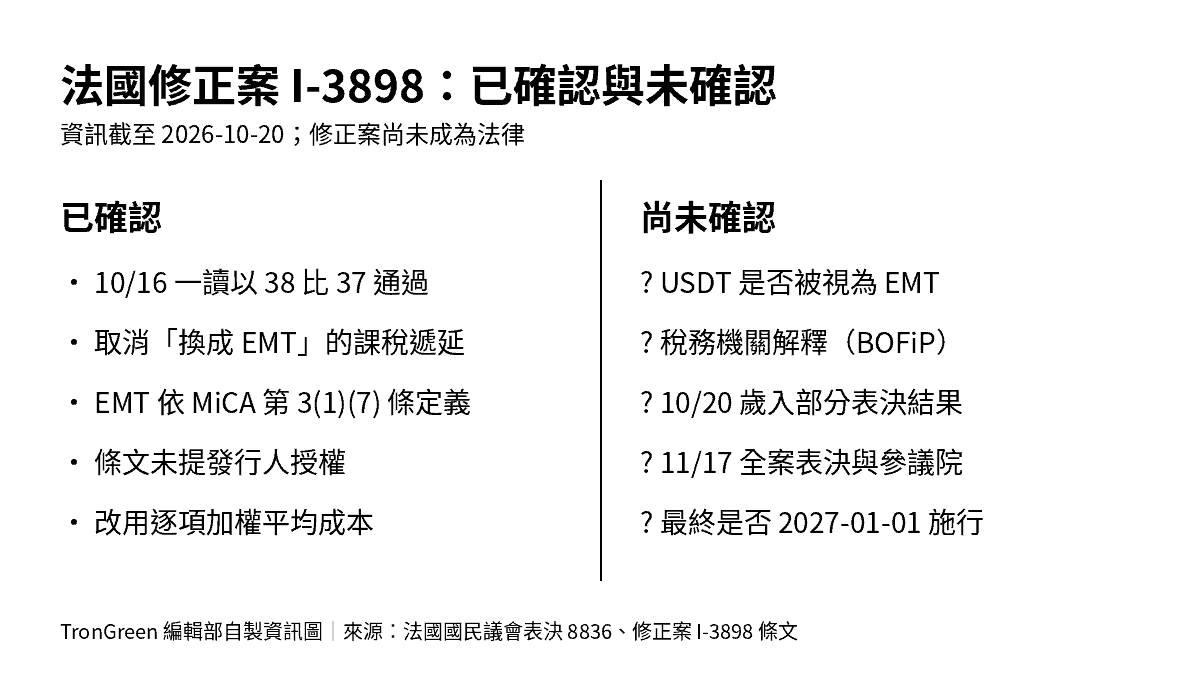
依法國國民議會官網的表決紀錄(第 8836 號),2026 年 10 月 16 日週五的第二次會議上,議員針對 2027 年財政法案(PLF 2027)第 4 條之後新增條文的修正案 3898 進行表決:投票 100 人,有效票 75 張,贊成 38、反對 37、棄權 25,修正案通過。修正案於 10 月 10 日提交,提案人是左翼 GDR 團體的議員 Nicolas Sansu,另有十六位同團體議員連署。據 Cryptoast 與 Journal du Coin 報導,財政委員會在 10 月 7 日已先通過同一項內容。
這只是財政法案一讀階段的修正案,法案後續仍要走完國會程序,政府也可能修改或撤掉。據 Journal du Coin 與 Kohen Avocats 整理的時程,歲入部分的正式表決預定在 10 月 20 日舉行、全案審議排在 11 月 17 日,之後還要進參議院;若全程通過,條文適用於 2027 年 1 月 1 日起的處分。本文資訊截至 2026 年 10 月 20 日,當日歲入部分表決結果尚未納入,後續將更新。
條文寫了什麼:取消遞延、改用加權平均成本
目前法國個人的加密資產課稅,是把「加密資產之間的交換」視為遞延,等到換成歐元或用來購物時才算應稅處分。國民議會公布的修正案全文顯示,它在稅法典第 150 VH bis 條加入一句:遞延規定「不適用於讓与人收到電子貨幣代幣的交換」,而「電子貨幣代幣」直接引用歐盟 MiCA 規範(第 2023/1114 號規則)第 3 條第 1 項第 7 款的定義,也就是「以參照單一官方貨幣價值來維持穩定價值的加密資產」。
條文也改了成本計算:同一種類加密資產以不同價格取得時,取得價以「加權平均取得價值」計,取代目前以整體投資組合計算的方式,適用於 2027 年 1 月 1 日起的處分。對 2027 年前已持有的資產,條文給兩種選擇:一是按新規則使用每項資產的實際取得價並自行舉證,二是把 2026 年 12 月 31 日依舊規則算出的組合總取得價,按當日價值比例分配到各項資產;這個選擇對整個組合不可撤回。
稅率方面,Kohen Avocats 與 Journal du Coin 都引用 31.4% 的單一稅率,即 12.8% 所得稅加 18.6% 社會負擔;Journal du Coin 舉例,1 萬歐元的比特幣換成穩定幣、其中 4,000 歐元為獲利,稅額約 1,256 歐元。這是媒體依現行稅率的換算,修正案本身並未改稅率。提案人在理由說明中表示,把加密資產換成法幣支撐的穩定幣目前「沒有正當理由」地享有遞延,並稱英國與義大利已有類似立法;這是提案人的說法,本站未另行查證兩國立法細節。
USDT 在不在範圍內?條文字面與媒體解讀不同
媒體說法互相矛盾。Kohen Avocats 引用 Capital 的說法,認為目標是受規範的單一貨幣穩定幣(如 USDC、EURC),USDT 等原則上不會被課;Journal du Coin 轉述 Chainalysis 的分析也是如此,並擔心交易量轉往不受監管的管道。Cryptoast 則提出相反讀法:判斷標準是法律上是否屬於 EMT,而不是發行人是否符合 MiCA 監理要求,所以 USDT 也可能被涵蓋。
以下是本站對條文字面的閱讀,不是法律意見。修正案只引用 MiCA 第 3 條的 EMT 定義,沒有提到發行人是否取得授權,也沒有引用 MiCA 第 48 條的發行條件。若只看字面,Cryptoast「看定義、不看合規」的讀法有文字依據,而「USDT 原則上不課」的說法與條文用語不完全吻合。但一個未經授權、以美元為參照的代幣在法國稅法上是否被視為 EMT,最終要看法國稅務機關的解釋(例如官方稅務公報 BOFiP)與後續立法是否修改,現在不能寫成定論。
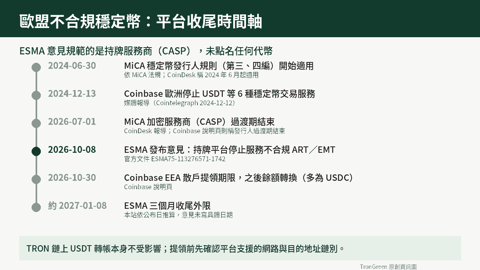
同樣依字面,新句只針對「收到」電子貨幣代幣的交換:穩定幣換回其他加密資產不在這句的範圍內,一種 EMT 換成另一種 EMT 則字面上會落入。歐盟方面,ESMA 近期已要求 MiCA 持牌平台不要服務不合規穩定幣,歐盟用戶在持牌平台上取得 USDT 本來就受限,細節可參考本站相關報導。
對使用者的意義與尚未確認之處(編輯分析)
以下是本站的分析,不是任何來源的說法。對法國稅務居民而言,若條文按現狀生效,「先換成穩定幣避險」將可能成為一次應稅事件,而不再只是遞延。至於 TRON 上的 USDT 會不會因此「受惠」或「受害」,取決於前述 EMT 認定問題,現在無法下結論。把這件事當成「USDT 免稅」或「USDT 被課稅」都言之過早。
目前確定的只有:10 月 16 日的投票結果、修正案全文與提案人,以及它仍待後續立法。還不知道的包括:10 月 20 日歲入部分表決與 11 月全案表決結果、政府與參議院的立場,以及稅務機關對 EMT 的解釋。若你是法國稅務居民,請以最終公布的法律與稅務顧問意見為準;本文不是法律或稅務建議。